

退休規劃
Retirement planning
在瞬息萬變的現代社會,退休規劃已不再是遙遠的未來,而是每個人都應及早深思熟慮的重要課題。隨著香港人均壽命的不斷延長,如何確保退休後有足夠的財政支援,實現「退而不憂」,成為了財務策劃中的核心。智諾團隊作為您的一站式策略夥伴,致力於結合專業數據與政府資源,為您量身打造穩健的退休藍圖。
數據看趨勢
為什麼您需要及早規劃?
香港人的長壽程度位居世界前列,這既是福氣,也帶來了更長的財務負擔期。

長壽趨勢
根據政府統計處 2025 年最新數據,香港男性的平均預期壽命已升至 83.3 歲,女性則創下 88.7 歲 的新高 。這意味著若在 60 歲退休,您需要準備至少 25 至 30 年 的退休生活費。
生活成本
香港財務策劃師學會(IFPHK)的研究顯示,維持基本退休生活每月約需 HK$15,000,若追求優質生活,每月開支則需約 HK$24,000 。
儲備目標
要確保長期的財務安全感,目標儲蓄可能需要達到 HK$450 萬至 HK$720 萬 港元,具體取決於您預期的生活質素及規劃年期 。
專業整合策略
面對通脹壓力(長期平均約 2-3%)與漫長的退休歲月,單一的理財工具往往難以應對所有挑戰。智諾方案的核心價值在於跨領域的專業整合,我們不只是提供產品,更是為您編織一張全方位的保護網:

資產優化與抗通脹
資產優化與抗通脹! 退休金最怕被通脹蠶食。我們結合年金、基金、債券及保單,在獲取穩定收入的同時,爭取資產增值,確保您的購買力不隨時間下降。
傳承規劃與家族永續
退休規劃不只是個人的事。我們助您在享受晚年的同時,妥善規劃資產傳承,確保財富能按照您的意願順利傳給下一代。
風險管理與醫療保障
退休後的醫療開支可能佔總支出的 20% 以上,加上醫療通漲。我們審視您的保障缺口,規劃合適的醫療及危疾保險,防止突發疾病耗盡您的退休儲備。
現金流與彈性配置
協助您在備用資金與每月固定現金流之間取得最佳平衡。無論是應對緊急開支、旅遊享受還是長期護理,都能靈活調度資金。
長者生活津貼
OALA
許多長者擔心會因為「資產超標」而無法申請長生津。其實透過合理的財務佈局,您可以同時享有年金入息與政府津貼!
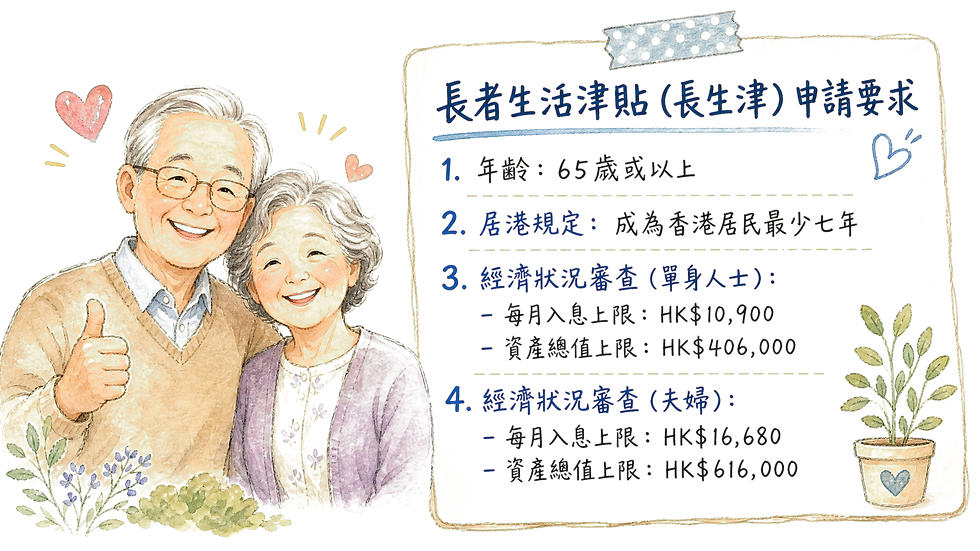
「退休三寶」是申請長生津的神助攻
入息豁免
-
「退休三寶」全豁免: 香港年金、安老按揭、保單逆按的所有每月收入均完全豁免。
-
家庭支援: 子女給予的「家用」不計入入息。
-
強積金供款: 僱員每月的強制性供款獲豁免。
資產豁免
-
保險現金價值: 這是一個很重要的點,人壽、醫療、危疾保險的現金價值均獲全數豁免。
-
自住物業: 唯一自住物業連車位全數豁免。
-
強積金權益: 若配偶未滿 65 歲,其強積金累算權益亦獲豁免。
-
補償金: 遣散費或長期服務金在領取後的首 12 個月內獲豁免。
-
其他: 自用首飾(金器、玉器)、骨灰龕等。
「退休三寶」打造穩定「長糧」基石
在智諾團隊的整合策略框架下,我們亦會協助您善用香港政府大力推廣的「退休三寶」。這三項工具分別針對現金、物業及保單三種核心資產,旨在將其轉化為終身穩定的現金流,讓您即使在不工作的情況下,依然能擁有一份與生命等長的「自製薪金」。

「保單變長糧」
保單逆按計劃
policy REVERSE MORTGAGE
用已經供滿的人壽保險保單,保單逆按計劃能讓您在生前就享受到這份保單的價值。通常人壽保單的身故賠償是要在受保人去世後才發放給受益人的,但透過這項計劃,您可以將保單抵押,提前換取每月穩定的現金流。這不僅能減輕子女的供養負擔,還能讓您在晚年擁有更充裕的資金去實現未竟的夢想,同時保留保單的傳承功能!
申請資格: 55 歲或以上,持有有效香港身份證。
-
保單要求: 必須已完全清繳保費,且不涉及投資成份(非投資相連保單) 。
-
利息與費用: 貸款以複息計算,利息及按揭保費會加借入貸款總結欠內。借款人終身毋須還款,直至去世後由身故賠償清還。
-
餘額歸屬: 清還貸款後的任何餘額將全數退還給受益人,實現「生前享受,身後留愛」
「磚頭變長糧」
安老按揭計劃
REVERSE MORTGAGE
安老按揭(俗稱「逆按揭」)是專為擁有物業的長者設計的財務安排。傳統按揭是您付錢給銀行買樓,而安老按揭則是您將已供滿的物業抵押給銀行,銀行反過來每月付錢給您。最重要的是,您依然擁有物業的業權,並可以繼續居住在原址直至百年歸老。這項計劃讓您的房地產資產不再是「死錢」,而是能支持您晚年優質生活的「活泉」
申請資格: 55 歲或以上(未補地價資助房屋業主須為 60 歲或以上)。
-
靈活年期: 可選擇 10 年、15 年、20 年固定年期或終身領取。
-
物業條件: 樓齡一般須為 50 年或以下,且必須是自住用途(不可出租,除非符合特定長者護理豁免) 。
-
一筆過提取: 借款人可申請提取一筆過貸款,以應付大額開支如裝修、醫療費等。


